家賃保証会社の仕組みと管理会社のメリット|保証会社の種類による違いも解説
エルズサポート株式会社
目次
賃貸住宅への入居を申し込む際、家賃保証会社の利用を案内されることがあります。
家賃保証会社は、入居者が家賃などを滞納した場合に、契約で定めた範囲で入居者に代わって支払う会社です。親族などに連帯保証人を頼むことが難しい方も、保証会社を利用することで、賃貸住宅への入居を検討しやすくなります。
ただし、保証会社によって、審査で確認する情報や保証範囲、滞納時の手続きは異なります。
この記事では、家賃保証会社の基本的な仕組みを説明したうえで、管理会社・オーナーが利用するメリットや、保証会社を選ぶ際の確認事項を紹介します。
家賃保証会社の基本的な仕組み
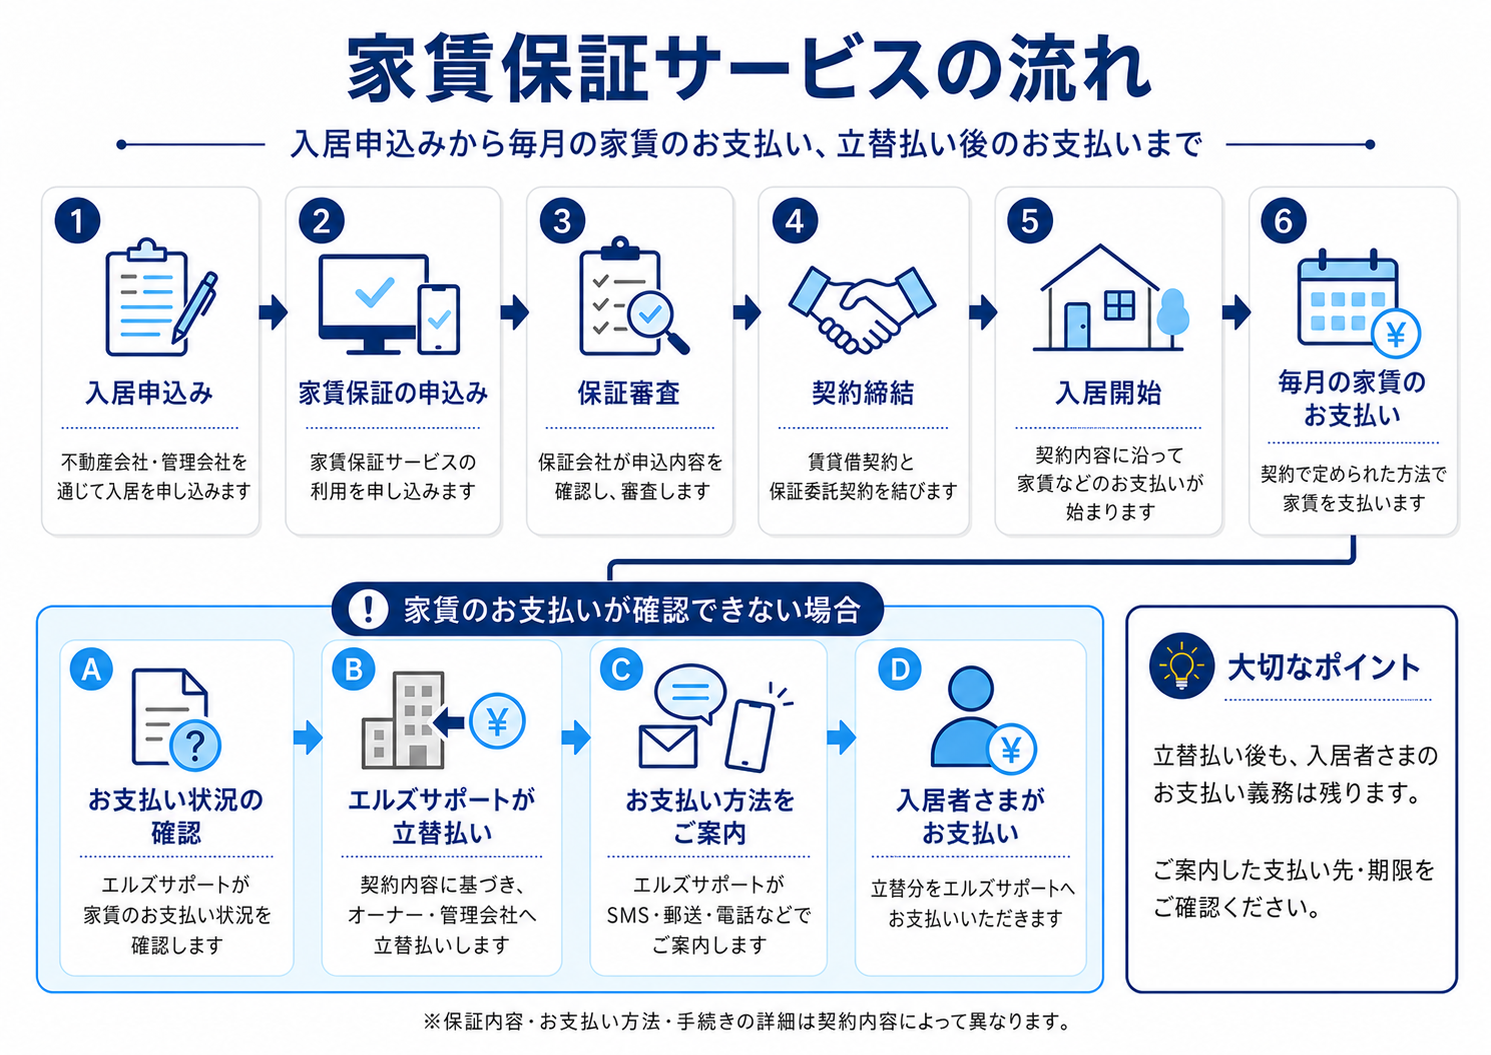
家賃保証会社は、入居者が家賃などを支払わなかった場合に、保証契約に基づいてオーナーや管理会社へ立替払いを行います。
たとえば、月額8万円の家賃を入居者が滞納した場合、保証の対象となる契約で、所定の手続きなどの条件を満たしていれば、保証会社がその家賃を立て替えます。その後、保証会社は入居者に立替分の支払いを求めます。
保証会社が立替払いを行った後も、入居者には立替分を保証会社へ支払う義務が残ります。
また、保証の対象は商品によって異なります。家賃に加えて、更新料や退去時の原状回復費用などを、一定の条件で保証する商品もあります。保証の対象となる費用と、支払上限額を確認しておくことが大切です。
申込みから立替払いまでの流れ
| 段階 | 主な内容 |
|---|---|
| 保証の申込み | 入居希望者が、管理会社などを通じて保証会社へ申し込みます。 |
| 保証審査 | 保証会社が申込内容や必要書類などを確認し、保証引受けの可否を判断します。 |
| 契約 | 審査後、必要な契約手続きを行い、契約に従って保証料を支払います。 |
| 入居後 | 入居者が、指定された方法で毎月の家賃を支払います。 |
| 滞納時の対応 | 保証会社が、契約に基づいて立替払いを行い、入居者へ立替分の支払いを求めます。 |
保証会社による審査と、管理会社・オーナーによる入居の判断は、それぞれ別に行います。保証会社の審査に通った場合でも、それだけで入居が確定するわけではありません。
また、滞納時に管理会社から報告や請求を行う方式もあれば、集金代行と組み合わせて立替払いを行う方式もあります。利用するサービスの手順を、契約前に確認してください。
個人の連帯保証人との違い
個人の連帯保証人を立てる場合、入居者が家賃を支払わなければ、オーナーは保証契約に基づいて連帯保証人へ支払いを求めることができます。
家賃保証会社を利用する場合は、保証会社が契約で定めた範囲の支払いを引き受けます。入居希望者は、親族や知人に連帯保証人を依頼する負担を減らせます。
国土交通省も、賃貸住宅標準契約書として「連帯保証人型」と「家賃債務保証業者型」を用意しています。
ただし、保証会社を利用する場合でも、商品や審査結果によっては連帯保証人が必要になることがあります。緊急連絡先の登録を求められる場合もありますが、緊急連絡先として登録されることと、連帯保証人として支払い義務を負うことは別です。
| 比較項目 | 家賃保証会社 | 個人の連帯保証人 |
|---|---|---|
| 保証を引き受ける者 | 保証会社 | 親族や知人などの個人 |
| 保証の範囲 | 保証契約で定めた費用・金額の範囲 | 保証契約で定めた債務の範囲と極度額の限度内 |
| 利用時の手続き | 保証の申込み、審査、契約など | 連帯保証人の承諾、保証契約の締結など |
| 費用 | 契約に基づく保証料が必要 | 保証会社への保証料は不要 |
管理会社にとっては、保証会社を利用することで、連帯保証人を確保しにくい方の入居も検討しやすくなります。
個人の連帯保証契約と民法上のルール
親族などの個人に連帯保証人を依頼する方法は、現在も利用できます。ただし、保証契約の締結には、民法に沿った手続きが必要です。
保証契約の方式と極度額
保証契約は、書面または電磁的記録で行わなければ効力が生じません。
また、2020年4月1日以降に、賃貸借契約に基づく家賃などを継続的に保証する個人根保証契約を新たに結ぶ場合は、保証人が負担する上限額である「極度額」を定める必要があります。
賃貸借契約では、契約時点で、将来発生する滞納家賃や原状回復費用などの総額を確定できません。そのため、個人の保証人が負担する上限を、あらかじめ決めておく必要があります。極度額を定めていない個人根保証契約は、効力が生じません。
極度額は、たとえば「120万円」のように、上限額を明確にして契約書などに記載します。実際の金額は、貸主と連帯保証人などの関係者で協議して決めます。
既存の保証契約の更新
2020年4月1日より前に締結した保証契約は、極度額を定めていないという理由だけで、施行時に無効になるわけではありません。
ただし、施行後に新たな保証契約を締結した場合や、既存の保証契約を合意更新した場合には、極度額の設定が必要です。
賃貸借契約の更新と、保証契約の更新は区別して確認してください。保証契約を合意更新する際は、連帯保証人にも連絡し、保証を継続する意思と極度額について合意することが大切です。
保証会社の呼び方と審査方法の違い
保証会社を比較する際の確認項目の一つが、審査で利用する情報です。
保証会社の特徴を説明する際には、「信販系」「信用系」「協会系」「独立系」といった呼び方を用いることがあります。
ただし、これらは法律で定められた分類ではなく、呼び方や分類方法も一定ではありません。会社の成り立ちや信用情報の利用など、異なる観点で分けているため、一つの会社が複数の特徴を持つ場合もあります。
信販系・信用系と呼ばれる保証会社
「信販系」は、信販会社やクレジットカード会社、その関連会社などが提供する保証サービスを指す呼び方です。一方、「信用系」は、信用情報機関の情報を利用する保証会社を指して使われることがあります。
保証会社が信用情報機関に加盟し、所定の条件を満たして情報を利用する場合には、クレジットやローンの契約内容、支払い状況などを審査の参考にします。
ただし、信用情報だけで審査結果が決まるわけではありません。保証会社は、申込内容などと併せて、自社の基準に基づいて保証引受けの可否を判断します。CICやJICCも、加盟会社が信用情報を参考資料として総合的に審査すると説明しています。
管理会社やオーナーは、保証会社による保証引受けの可否も参考にして、入居を判断できます。ただし、保証会社が審査で利用した個別の信用情報を、管理会社やオーナーがそのまま確認できるという意味ではありません。
協会系と呼ばれる保証会社
「協会系」は、業界団体などの仕組みを通じて、家賃の支払いに関する情報などを審査に利用する保証会社を指して使われる呼び方です。
利用できる情報の範囲や条件は、団体の仕組みや保証会社によって異なります。また、業界団体への加盟だけを理由に、その会社がどの情報を審査に利用しているかを判断することはできません。
実際に利用する情報については、各社の申込書や個人情報の取扱いに関する案内を確認してください。
独立系と呼ばれる保証会社
「独立系」は、信販会社などの系列に属さない保証会社や、自社独自の審査を特徴とする保証会社を指して使われることがあります。
ただし、独立系と呼ばれる会社でも、信用情報機関や業界団体の情報を利用する場合があります。また、独自の基準で審査することは、ほかの分類の保証会社にも共通します。
高齢者や外国人などの入居を検討する際は、分類名だけで判断せず、各社の取扱条件や対応実績を確認するとよいでしょう。
管理会社が複数の保証会社を利用する理由
保証会社によって利用する情報や審査基準が異なるため、同じ入居希望者でも審査結果が異なる場合があります。
そのため、複数の保証会社を利用し、入居希望者の状況や物件の条件に応じて、申込先を選ぶ管理会社もあります。
たとえば、最初に申し込んだ保証会社の審査に通らなかった場合に、取扱条件を確認したうえで、別の保証会社への申込みを検討する方法です。
ただし、別の保証会社へ申し込めば必ず審査に通るわけではありません。再申込みの際も、入居希望者に必要な説明を行い、個人情報の提供などについて所定の同意を得る必要があります。
複数社を利用する場合、管理会社は、各社の報告期限や請求方法を区別して管理する必要もあります。申込先を増やす際は、社内で手続きを確認し、担当者間で共有しておくことが大切です。
管理会社・オーナーの利用メリット
家賃滞納時の収入への備え
オーナーは、入居者が家賃を滞納した場合でも、保証契約の条件を満たしていれば、保証会社から支払いを受けられます。
毎月の賃貸収入を確保するための備えとして、保証会社を利用できます。ただし、支払いの時期や上限額、免責事項は、契約前に確認しておく必要があります。
滞納対応に伴う業務負担の軽減
管理会社は、保証会社に任せられる業務の範囲に応じて、入居者への支払い案内や、立替払い後の回収に関する負担を減らせる場合があります。
一方で、滞納の報告や必要書類の提出など、管理会社が行う手続きもあります。導入時に役割分担を確認しておくと、滞納が発生した際に対応しやすくなります。
入居希望者の受け入れ機会の拡大
保証会社を利用することで、連帯保証人を確保しにくい方についても、入居を検討しやすくなります。
管理会社・オーナーは、入居希望者の状況に合う保証サービスを確認することで、家賃滞納への備えを用意しながら、入居の受け入れを検討できます。
保証会社を選ぶ際の確認事項
保証会社を選ぶ際は、審査結果や保証料に加えて、契約後の手続きまで確認することが大切です。
| 確認項目 | 主な確認内容 |
|---|---|
| 取扱条件・審査 | 対象となる物件や入居希望者の条件、必要書類、連帯保証人の要否 |
| 保証範囲 | 家賃、更新料、原状回復費用などの対象費用、支払上限額、免責事項 |
| 保証料 | 初回保証料、継続保証料、支払時期、負担者 |
| 滞納時の手続き | 報告期限、請求方法、必要書類、立替払いの時期 |
| 契約変更・退去時の対応 | 賃料変更や更新、解約の届出方法、退去後の請求期限 |
| 業務の役割分担 | 入居者への連絡、集金代行の有無、管理会社が行う手続き |
入居者も、保証料の金額や更新時の費用、家賃の支払方法を確認してください。支払いが難しくなった場合は、そのままにせず、管理会社や保証会社の案内に従って相談しましょう。
家賃保証会社の利用に当たっては、物件や入居希望者に合う保証内容と、管理会社が継続して対応できる手続きを確認することが大切です。必要に応じて複数社を比較し、オーナーと入居者の双方に契約内容を説明したうえで、利用するサービスを選びましょう。
参考資料
- 国土交通省:「賃貸住宅標準契約書」について
- 国土交通省:民法改正を受けた賃貸住宅標準契約書Q&A
- CIC:信用情報の利用
- JICC:情報が登録されていなかった(0件)のに審査に通りません。なぜですか?